Cómo comprar una startup sin que salga mal: la guía financiera de John Belalcázar (Impulsa CFO)
John Belalcázar, CEO de Impulsa CFO, detalla qué métricas auditar y cómo integrar una startup tras su compra para no destruir el valor que motivó la adquisición.
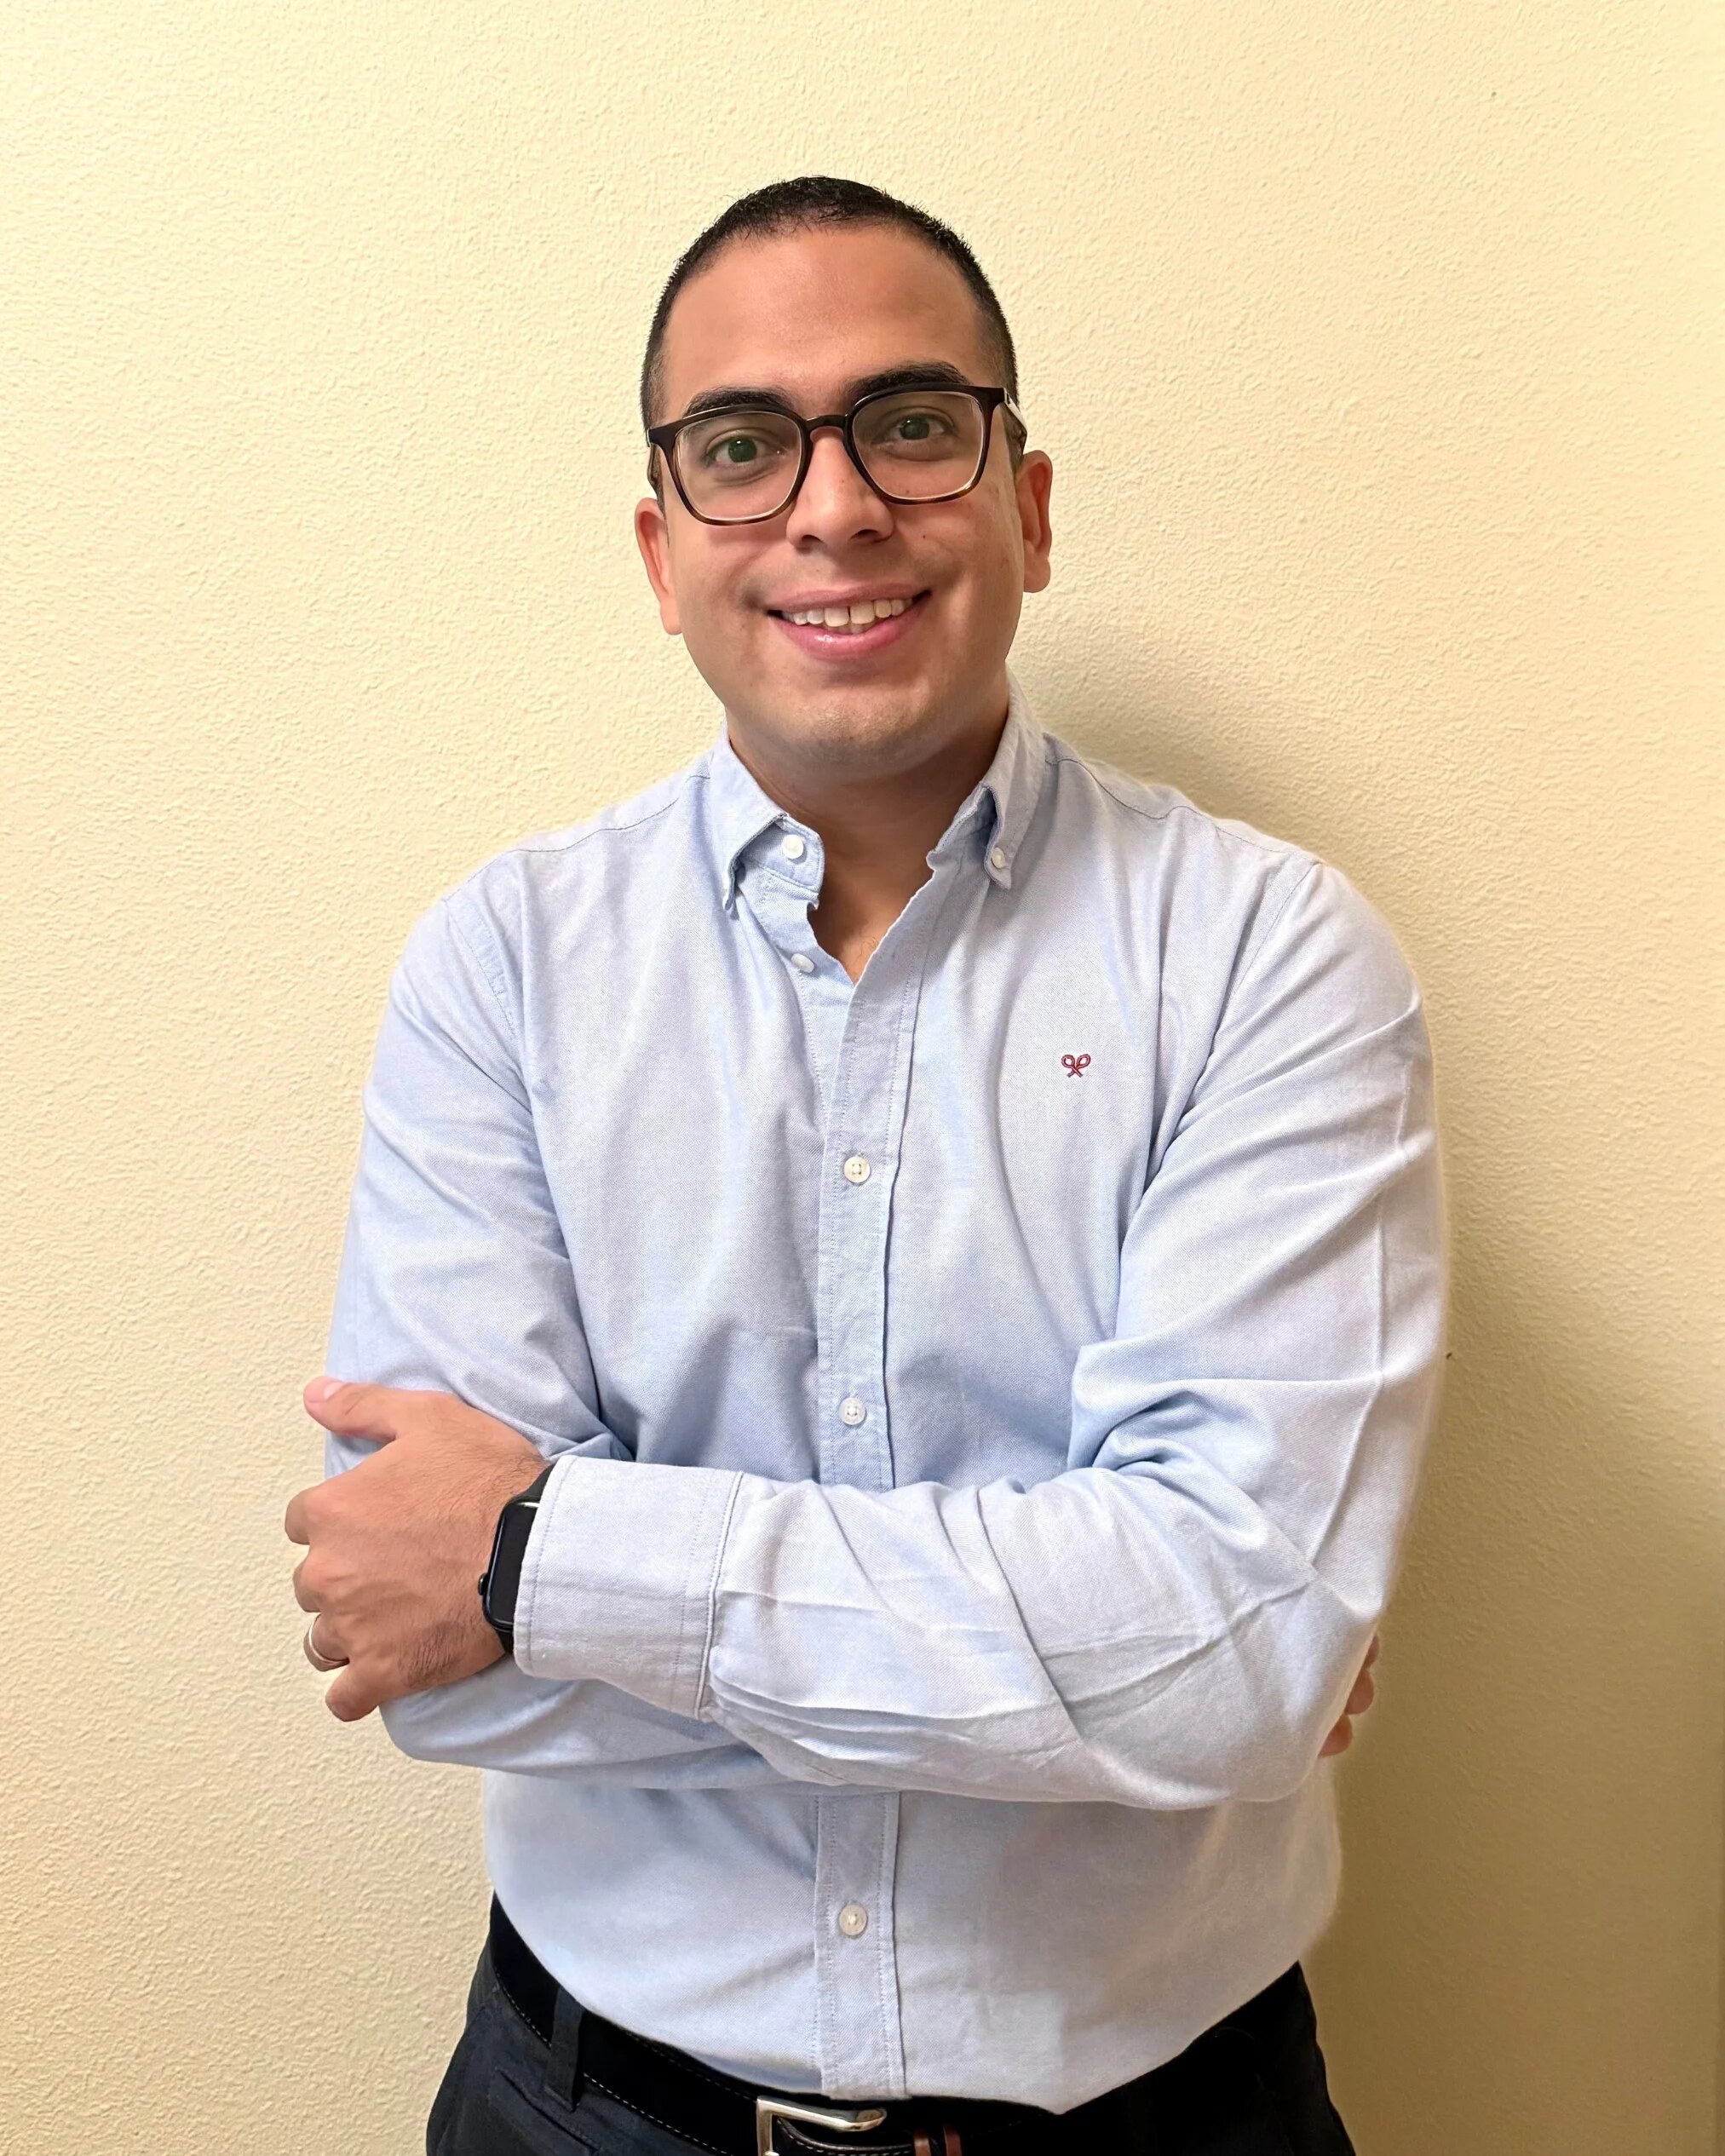
Tribuna · Artículo de Impulsa CFO. Las opiniones expresadas son de sus autores. Cómo colaborar
En breve
- Impulsa CFO es una firma española de dirección financiera externa con presencia en España, Colombia, Perú, Brasil, México y Ecuador. Su CEO, John Belalcázar, advierte que comprar una startup no es lo mismo que invertir en una pyme: en la primera se invierte con datos sólidos; en la segunda, por una promesa de lo que puede llegar a ser.
- Belalcázar identifica cuatro indicadores clave a auditar: tasa de conversión de EBITDA en caja, calidad y recurrencia de los ingresos, concentración del riesgo en clientes y dependencia operativa del fundador. Un margen positivo o crecimiento en ventas no garantizan liquidez, y si pocos clientes concentran gran parte de la facturación, la valoración debe ajustarse al riesgo de perder esos contratos.
- Para la integración, propone centralizar la gobernanza financiera desde el primer día, preservar la autonomía comercial y de desarrollo del equipo, y retener el talento clave mediante planes de permanencia e incentivos a medio plazo.
- En la gestión post-compra, recomienda condicionar una parte del precio al cumplimiento de hitos reales de generación de liquidez y proyectar escenarios menos optimistas. "Si una adquisición solo resulta viable en el escenario más favorable, deja de ser una decisión financiera prudente", concluye Belalcázar.
Artículo completo
Por John Belalcázar, CEO y fundador de Impulsa CFO, firma española especializada en dirección financiera externa con presencia en España, Colombia, Perú, Brasil, México y Ecuador.
El contexto económico español muestra señales de fortaleza en la actividad comercial y de negocio. España encabeza actualmente el dinamismo en la actividad B2B, lo que refleja un tejido empresarial altamente activo. En ese entorno, la lógica de las operaciones de fusión y adquisición ha cambiado: las corporaciones ya no compran únicamente para incrementar el volumen de facturación, sino para adquirir tiempo.
Adquirir una startup permite incorporar, en cuestión de meses, capacidades tecnológicas validadas, equipos especializados, certificaciones y una cartera de clientes que tardarían años en desarrollarse de forma orgánica. Pero hay un principio que el comprador debe tener claro desde el principio: no es lo mismo invertir en una pyme que en una startup. Mientras que la primera significa invertir con datos sólidos, en la startup se invierte por una promesa de lo que la compañía puede llegar a ser.
Las métricas financieras que hay que auditar
Al analizar una startup, la cuenta de pérdidas y ganancias convencional suele ofrecer una visión parcial. Los comités de inversión y las direcciones financieras deben enfocarse en cuatro indicadores:
- Tasa de conversión de EBITDA en caja. Un margen positivo o un crecimiento en ventas no garantizan liquidez. Si los ingresos no se transforman en liquidez en plazos razonables, la empresa compradora terminará financiando la operativa con su propio circulante.
- Calidad y recurrencia de los ingresos. Hay que verificar la estabilidad de los ingresos recurrentes anuales o mensuales frente a facturaciones puntuales no replicables, evaluando además la tasa de cancelación de clientes.
- Concentración del riesgo de clientes. Si un porcentaje elevado de la facturación depende de dos o tres cuentas clave, la valoración debe ajustarse al riesgo de pérdida de esos contratos tras la transición.
- Dependencia operativa del fundador. Evaluar si la startup cuenta con mandos intermedios y procesos documentados, o si el desarrollo del producto y las ventas dependen en exclusiva de sus fundadores.
Startups Españolas ya publicó Capital de Trabajo en Startups: La Métrica Financiera que Determina la Supervivencia Operativa.
Cómo integrar la startup sin destruir su valor diferencial
El desafío tras la compra es la disyuntiva entre la agilidad de la startup y la estructura corporativa de la empresa compradora. Para preservar el valor diferencial que motivó la adquisición, Belalcázar propone ejecutar la integración por pasos:
- Centralizar la gobernanza financiera desde el primer día: gestión del presupuesto, reporte unificado, control de cobros y cumplimiento fiscal, liberando a la startup de cargas administrativas.
- Preservar la autonomía comercial y de desarrollo: permitir que el equipo mantenga su dinámica de innovación y cultura de trabajo sin quedar paralizado por la estructura corporativa.
- Retener el talento clave: diseñar planes de permanencia e incentivos a medio plazo para los profesionales técnicos y comerciales que sostienen el servicio y la relación con los clientes.
Gestión del riesgo post-compra
Según Belalcázar, el mayor error tras la compra es asumir que el crecimiento de la startup se mantendrá de forma automática sin supervisión de tesorería. Para mitigar el riesgo post-adquisición señala dos herramientas fundamentales:
- Estructuración del pago: condicionar una parte sustancial del precio al cumplimiento de hitos reales de generación de liquidez alinea los incentivos de vendedores y adquirente.
- Planificación de escenarios previsibles: proyectar las necesidades del grupo bajo escenarios menos optimistas. "Si una adquisición solo resulta viable en el escenario más favorable, deja de ser una decisión financiera prudente", advierte el autor.
"Comprar una startup es una vía altamente eficiente para ganar ventajas competitivas y adquirir tiempo en el mercado, pero exige un rigor financiero estricto. La clave de una adquisición exitosa no consiste únicamente en acordar una valoración atractiva, sino en auditar la calidad real de la startup, estructurar la operación con prudencia y gestionar la integración potenciando el talento adquirido", concluye Belalcázar.
Fuente: Impulsa CFO.
Generado por IA Contenido elaborado con ayuda de inteligencia artificial. Más información en nuestros Avisos Legales.