Financiación, ingresos, expansión y modelo SaaS: análisis comparativo de dos referencias del ecosistema startup español
TravelPerk y Factorial no compiten por el mismo comprador ni por el mismo presupuesto. Una gestiona viajes corporativos; la otra, recursos humanos. Sin embargo, comparten algo que las hace comparables: son dos scaleups barcelonesas de software B2B que han decidido crecer a escala global, y las decisiones que están tomando en 2026 revelan modelos muy distintos de crear valor.
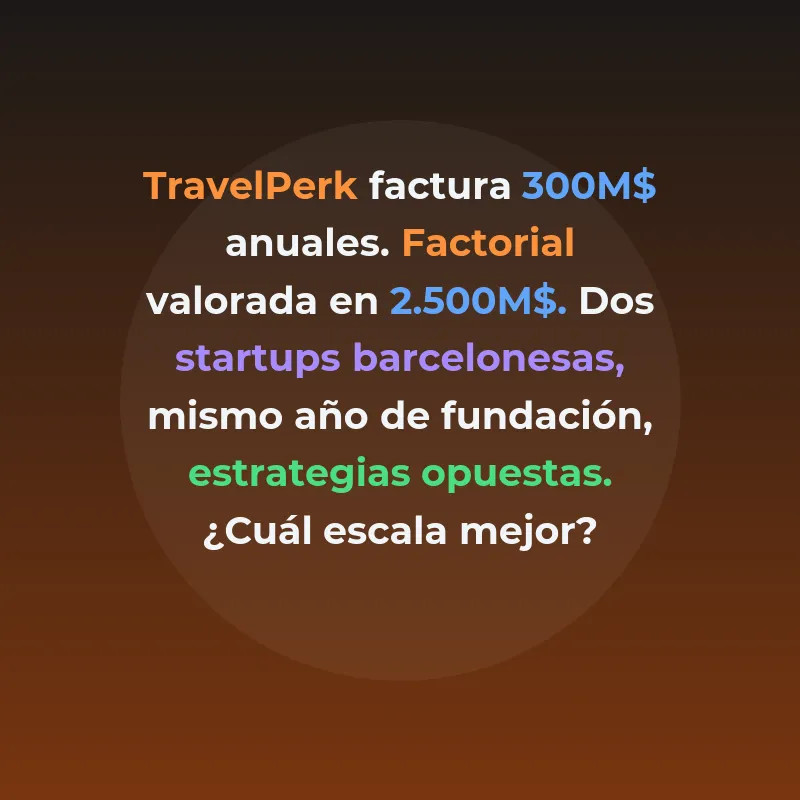
- TravelPerk: plataforma de viajes y gestión del gasto corporativo, más de 300 M$ de ingresos anualizados en 2025, crecimiento del 48%, más de 12.000 clientes, línea de crédito de 300 M$ en 2026.
- Factorial: software de recursos humanos y operaciones de plantilla, ARR de 100 M€ en 2025, Serie D de 150 M$ en junio de 2026, valoración de 2.500 M$.
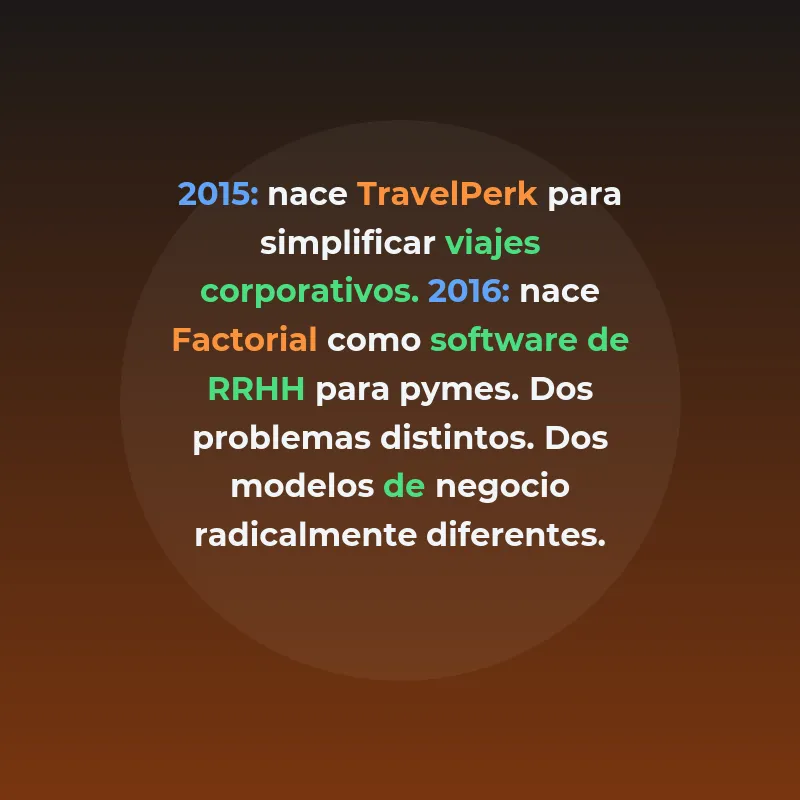
- Sede de ambas: Barcelona. Fundación: TravelPerk en 2015, Factorial en 2016.
- Análisis: no es una comparativa de compra de software. Es un análisis empresarial para emprendedores, inversores y profesionales que estudian cómo escalan las mejores SaaS españolas.
- Conclusión directa: Factorial tiene señales más claras de valoración de capital y recurrencia SaaS; TravelPerk lidera en volumen de ingresos y escala de clientes.
¿Qué tienen en común TravelPerk y Factorial?
TravelPerk y Factorial son dos scaleups españolas de software B2B fundadas en Barcelona entre 2015 y 2016 que han alcanzado escala internacional con modelos de negocio distintos. La primera vende a directores financieros y de operaciones que necesitan controlar el gasto en viajes; la segunda, a departamentos de recursos humanos que quieren digitalizar la gestión de plantilla. Lo que las une es la pregunta que importa a inversores y emprendedores: ¿qué modelo SaaS español está demostrando mejor capacidad de crecimiento y creación de valor?
Esta comparativa no sirve para decidir qué software comprar. Sirve para entender cómo escalan dos empresas que el ecosistema español observa como casos de referencia.
¿Qué hace cada una y a quién va dirigida?
TravelPerk
TravelPerk nació en 2015 con el objetivo de simplificar la gestión de viajes corporativos. La plataforma permite a las empresas reservar vuelos, hoteles y trenes, controlar el gasto en tiempo real y aplicar políticas de viaje sin fricciones. En los últimos años ha ampliado su propuesta hacia la gestión integral del gasto corporativo, un movimiento que aumenta el valor potencial por cliente mediante venta cruzada.
Su cliente tipo es una empresa de tamaño mediano o grande con equipos que viajan con frecuencia. El modelo de negocio combina comisiones sobre transacciones y suscripciones, lo que lo diferencia de un SaaS puro: los ingresos dependen, en parte, del volumen de viajes realizados por los clientes.
Factorial
Factorial nació en 2016 como software de gestión de recursos humanos para pequeñas y medianas empresas. Su plataforma cubre nóminas, control de presencia, gestión de ausencias, onboarding, evaluación del desempeño y, desde 2026, funcionalidades de inteligencia artificial. En octubre de 2026 anunció una alianza con Microsoft para lanzar un agente de IA orientado a operaciones de plantilla.
Su cliente tipo es una pyme o empresa en crecimiento que quiere centralizar la gestión de personas sin implantar sistemas complejos. El modelo es SaaS puro por suscripción mensual o anual, lo que genera ingresos recurrentes más predecibles e independientes del ciclo económico.
Financiación acumulada y señales de valoración
La diferencia más significativa entre ambas compañías en 2026 no es el tamaño: es el tipo de señal financiera que cada una ha enviado al mercado.
Factorial cerró en junio de 2026 una Serie D (cuarta ronda institucional de capital) de 150 millones de dólares liderada por General Catalyst, con una valoración asociada de 2.500 millones de dólares. La compañía también comunicó compromisos adicionales de General Catalyst que elevarían el capital total comprometido a más de 700 millones de dólares, aunque esa cifra incluye mecanismos distintos de la inversión de capital de la Serie D.
TravelPerk anunció en 2026 una línea de crédito privada de 300 millones de dólares destinada a producto, tecnología, inteligencia artificial y expansión internacional. La deuda aporta capacidad de inversión, pero no establece por sí sola una nueva valoración de la empresa. No se ha identificado en las fuentes consultadas una valoración pública actualizada de TravelPerk en 2026.
Esto no implica que una valga más que la otra. Implica que Factorial tiene una referencia de precio pactada con inversores institucionales, mientras TravelPerk ha optado por financiación crediticia, lo que puede indicar que no necesita diluir más capital o que prefiere apalancar su base de ingresos existente.
Ingresos y recurrencia: los números que importan
Comparar los ingresos de ambas compañías exige precisión metodológica. Las cifras disponibles no son homogéneas.
| Métrica | TravelPerk | Factorial |
|---|---|---|
| Ingresos comunicados (2025) | Más de 300 M$ anualizados | ARR de 100 M€ |
| Crecimiento anual | 48% en 2025 | No especificado en fuentes |
| Tipo de métrica | Ingresos anualizados (run rate) | ARR (ingresos recurrentes anuales) |
| Moneda | Dólares | Euros |
| Modelo de ingresos | Mixto: comisiones + suscripción | SaaS puro: suscripción |
| Dependencia del ciclo económico | Alta (viajes corporativos) | Baja (software interno crítico) |
TravelPerk comunica más de 300 millones de dólares de ingresos anualizados en 2025. Es una cifra run rate —la tasa mensual multiplicada por doce— no necesariamente equivalente a los ingresos reconocidos del ejercicio completo.
Factorial comunica un ARR —ingresos recurrentes anuales— de 100 millones de euros en 2025, según declaraciones de la compañía recogidas por La Vanguardia. El ARR es especialmente relevante para valorar empresas SaaS porque refleja la recurrencia contractual de la base de clientes.
En términos brutos, TravelPerk triplica las cifras de Factorial. Pero hay matices relevantes. El modelo mixto de TravelPerk implica que parte de sus ingresos fluctúan con el volumen de viajes: si una empresa cliente reduce desplazamientos, los ingresos caen. El ARR de Factorial es, por definición, más predecible. Los inversores SaaS suelen pagar múltiplos mayores sobre ARR recurrente puro que sobre ingresos con componente variable.
Sin datos públicos de margen bruto, retención neta o churn de ninguna de las dos, no es posible determinar cuál escala con mayor eficiencia.
Internacionalización: amplitud versus profundidad
Ambas compañías tienen presencia internacional, pero su estrategia de expansión es diferente.
- TravelPerk ha priorizado la expansión en Estados Unidos y el desarrollo de su plataforma integrada de gestión del gasto. Ha realizado adquisiciones para acelerar: Yokoy, especializada en gestión de gastos, y AmTrav, plataforma estadounidense de viajes corporativos. Estas operaciones le dan acceso directo a bases de clientes en mercados maduros.
- Factorial declara presencia en 90 países, pero su expansión comercial activa se concentra en mercados europeos concretos: España, Francia, Italia, Portugal, Reino Unido y Alemania. Tras la Serie D, Alemania fue identificada como el principal mercado de crecimiento internacional; la compañía abrió una oficina en Múnich y anunció contrataciones en ventas, marketing, producto e ingeniería.
- En Latinoamérica, Factorial ha declarado actividad en México y Brasil. TravelPerk no ha comunicado planes prioritarios en la región en las fuentes consultadas.
La comparación depende de qué entiendas por internacionalización. Factorial tiene una mayor amplitud geográfica declarada, pero su profundidad comercial verificable se concentra en Europa. TravelPerk tiene una presencia más focalizada, pero con adquisiciones que le dan acceso real al mercado estadounidense, el más grande del mundo para viajes corporativos.
Propuesta de valor y tamaño del mercado
Aquí está uno de los debates más relevantes para inversores: ¿qué mercado es mayor y cuál tiene más barreras de salida?
El mercado global de gestión de viajes corporativos mueve billones de dólares anuales y tiene actores establecidos como SAP Concur, Amex GBT y Navan. TravelPerk compite en una categoría donde el volumen de transacciones es enorme, pero también la competencia. La plataforma tiene un argumento diferenciador: una experiencia de usuario superior a la de los sistemas corporativos tradicionales y la capacidad de gestionar viajes y gasto desde un mismo panel.
El mercado de software de recursos humanos para pymes también tiene competidores potentes: BambooHR, Personio, Workday y SAP SuccessFactors, entre otros. Factorial compite destacando precio, facilidad de implementación y cobertura de mercados europeos con regulaciones laborales complejas. Su apuesta por la inteligencia artificial —concretada en la alianza con Microsoft anunciada en octubre de 2026— busca aumentar la diferenciación funcional.
Las fuentes consultadas no proporcionan estimaciones verificables del mercado total direccionable de ambas compañías. Por ello, no es posible afirmar con rigor cuál tiene el mercado potencial mayor.
Estrategia de adquisición y movimientos corporativos
Ambas compañías han utilizado adquisiciones como palanca de crecimiento, pero con objetivos distintos.
TravelPerk ha adquirido compañías que amplían su cobertura geográfica y funcional: AmTrav para entrar con fuerza en el mercado estadounidense de viajes, y Yokoy para reforzar la capa de gestión del gasto. Estas adquisiciones son coherentes con la estrategia de convertirse en una plataforma integral más allá del viaje puntual.
Factorial adquirió Empion, empresa alemana especializada en evaluación de candidatos y empleados. La operación refuerza la propuesta de valor en el ciclo completo del empleado —desde la atracción de talento hasta la gestión diaria— y añade capacidades tecnológicas de selección en un mercado prioritario como Alemania.
En los dos casos, las adquisiciones sirven para acortar el tiempo de entrada a nuevos mercados o funcionalidades. El riesgo es la integración: adquirir tecnología y talento exige gestión, y las integraciones fallidas pueden frenar el crecimiento orgánico.
Eficiencia operativa: lo que no se puede comparar
Esta es la limitación más importante del análisis. Para comparar la eficiencia real de dos scaleups hacen falta métricas que ninguna de las dos ha publicado de forma comparable y verificable:
- Margen bruto sobre ingresos
- Coste de adquisición de cliente (CAC) y período de recuperación
- Valor de vida del cliente (LTV)
- Retención neta de ingresos (NRR)
- Tasa de cancelación (churn)
- EBITDA o flujo de caja libre
- Ingresos por empleado
- Peso del crecimiento orgánico versus inorgánico
Sin estos datos, cualquier afirmación sobre qué compañía es más eficiente sería especulativa. Lo que sí se puede observar es que Factorial, con un modelo SaaS puro, tiende a tener márgenes brutos más altos que los modelos con componente transaccional, aunque eso no es una ley universal.
Sobre plantilla, Expansión informó de que Factorial contaba con aproximadamente 1.900 trabajadores y registró un aumento del 30% durante 2026. No se ha encontrado un dato comparable y actualizado de TravelPerk en las fuentes consultadas para este período.
Señales de madurez: qué indica cada una sobre su estadio
| Señal | TravelPerk | Factorial |
|---|---|---|
| Financiación reciente | Línea de crédito 300 M$ (deuda) | Serie D 150 M$ (capital) |
| Valoración comunicada | No identificada en 2026 | 2.500 M$ (junio 2026) |
| Ingresos 2025 | +300 M$ anualizados (+48%) | ARR 100 M€ |
| Base de clientes | +12.000 empresas | Presencia en 90 países |
| Expansión prioritaria 2026 | Estados Unidos | Alemania, oficina en Múnich |
| Adquisiciones | Yokoy y AmTrav | Empion |
| IA | Plataforma AI-native (Perk) | Agente de IA + alianza Microsoft |
| Tipo de crecimiento verificable | Ingresos y clientes | Valoración, ARR y expansión |
Tesis contrapuestas: riesgos y oportunidades
Tesis favorable a TravelPerk: el crecimiento del 48% sobre más de 300 millones de dólares anualizados es difícil de replicar. Crecer a esa velocidad con esa base de ingresos requiere escala operativa real. La base de más de 12.000 clientes y la expansión en Estados Unidos apuntan a una compañía con músculo comercial. La financiación crediticia de 300 millones de dólares también indica que los prestamistas confían en su capacidad de generar caja.
Riesgo de TravelPerk: el modelo tiene exposición al ciclo económico. Si las empresas recortan viajes ante una desaceleración, los ingresos caen. La última gran operación fue deuda, no capital, lo que no establece una nueva valoración pública. La competencia en gestión del gasto es intensa: Navan, Amex GBT y SAP Concur son rivales con recursos considerables.
Tesis favorable a Factorial: el ARR puro en SaaS de RRHH tiene una recurrencia estructural que los viajes no tienen. Las empresas necesitan gestionar nóminas y ausencias aunque reduzcan desplazamientos. La valoración de 2.500 millones de dólares, asociada a una ronda de capital en junio de 2026, es una señal de precio pactada con inversores institucionales de primer nivel. La alianza con Microsoft y el agente de IA pueden diferenciar el producto en un mercado competido.
Riesgo de Factorial: escalar en mercados como Alemania exige inversión local significativa: ventas, soporte, adaptaciones regulatorias. Las fuentes disponibles no permiten verificar si el crecimiento actual se traduce en rentabilidad operativa. Con aproximadamente 1.900 empleados y crecimiento del 30% en plantilla durante 2026, la presión sobre costes es real.
¿Cuál escala mejor? Un veredicto sin ganador absoluto
La respuesta depende de qué entiendas por «escalar mejor».
Si la pregunta es quién genera más ingresos hoy, la respuesta es TravelPerk: más de 300 millones de dólares anualizados frente a 100 millones de euros de ARR en Factorial.
Si la pregunta es quién tiene una tesis de ingresos más recurrente y defensiva, la respuesta apunta a Factorial: el software de RRHH es más difícil de desinstalar que una plataforma de viajes, y el modelo SaaS puro tiende a tener márgenes brutos más altos.
Si la pregunta es quién tiene una señal de valoración más clara, también Factorial: 2.500 millones de dólares asociados a una ronda de capital cerrada en junio de 2026.
Si la pregunta es quién tiene mayor ambición de categoría, la respuesta es más abierta: TravelPerk aspira a ser la plataforma de gestión del gasto corporativo para empresas globales, un mercado potencialmente mayor, pero más expuesto a la competencia y a los ciclos económicos.
Para establecer un ranking definitivo de eficiencia o calidad del crecimiento harían falta datos que ninguna de las dos ha publicado de forma verificable: margen bruto, retención neta, CAC y flujo de caja libre. Sin ellos, cualquier declaración de ganadora sería especulativa.
Lo que sí está claro es que el ecosistema español tiene dos referencias de clase mundial en categorías B2B distintas, y que las decisiones que ambas toman en 2026 —dónde invertir, cómo financiarse, qué adquirir— van a definir si pueden competir con los líderes globales de sus categorías en los próximos tres años.
Preguntas Frecuentes
¿TravelPerk y Factorial son comparables como empresas?
No son comparables como productos: sirven para cosas distintas. Sí son comparables como casos de estudio empresarial: ambas son scaleups barcelonesas de software B2B fundadas en 2015-2016 que buscan escala global con rondas de financiación significativas. La comparación tiene sentido para inversores, emprendedores y analistas del ecosistema, no para compradores de software.
¿Cuánto ha levantado Factorial en total?
Factorial cerró en junio de 2026 una Serie D de 150 millones de dólares liderada por General Catalyst, con una valoración de 2.500 millones de dólares. La compañía también comunicó compromisos adicionales de General Catalyst que elevarían el capital total comprometido a más de 700 millones de dólares, aunque esa cifra incluye instrumentos distintos de la inversión de capital directa.
¿Cuánto factura TravelPerk?
TravelPerk comunicó más de 300 millones de dólares de ingresos anualizados en 2025, con un crecimiento del 48%. Es una cifra run rate —la tasa mensual multiplicada por doce— y no equivale necesariamente a los ingresos auditados del ejercicio completo. La compañía no ha publicado cuentas oficiales accesibles con ese desglose.
¿Factorial es rentable?
Las fuentes consultadas hasta el 12 de octubre de 2026 no incluyen datos verificados de EBITDA, flujo de caja libre o rentabilidad operativa de Factorial. La compañía comunicó un ARR de 100 millones de euros en 2025 y ha aumentado su plantilla un 30% durante 2026, lo que sugiere que sigue en fase de inversión activa.
¿Por qué TravelPerk tomó deuda en lugar de una ronda de capital?
La financiación crediticia de 300 millones de dólares permite a TravelPerk invertir sin diluir a los accionistas actuales. Las empresas con ingresos sólidos y crecimiento predecible pueden acceder a deuda en condiciones favorables. Esta opción puede indicar que la compañía no necesita una nueva ronda de capital para operar, aunque tampoco establece una nueva valoración pública.
¿Qué métricas hay que mirar para evaluar una scaleup SaaS española?
Las más relevantes son: ARR (ingresos recurrentes anuales), tasa de retención neta de ingresos (NRR), margen bruto, coste de adquisición de cliente (CAC) y período de recuperación, tasa de cancelación (churn), ingresos por empleado y flujo de caja libre. Sin al menos cuatro de estas métricas comparables, cualquier ranking de eficiencia es especulativo.
Fuentes
- Factorial: Factorial Raises $150M Series D, Reaches $2.5 Billion Valuation — factorial.com
- TravelPerk (Perk): Perk secures $300 million to grow AI-native platform — perk.com
- La Vanguardia: Factorial impulsa su inteligencia artificial mediante una alianza con Microsoft — lavanguardia.com
- Startup Business: Factorial closes its Series D funding round — startupbusiness.it
- Expansión: Factorial se alía con Microsoft para lanzar un agente de IA para empresas — expansion.com
- Scalable Pod: TravelPerk — Business travel platform — scalablepod.it
Fuentes
Este artículo también está disponible en nuestras redes sociales:
El post de LinkedIn está disponible inmediatamente. Instagram y Facebook se publican poco después.